
 La Tribune
Droit familial et blanchiment
 Cet article fait partie de
La Tribune n°224

Déborah Charlier
Il n’y a plus aujourd’hui un seul avocat qui puisse se considérer totalement et définitivement dispensé de mettre en œuvre le dispositif préventif imposé par la législation anti-blanchiment, au motif que son activité serait hors champ d’application de la loi.
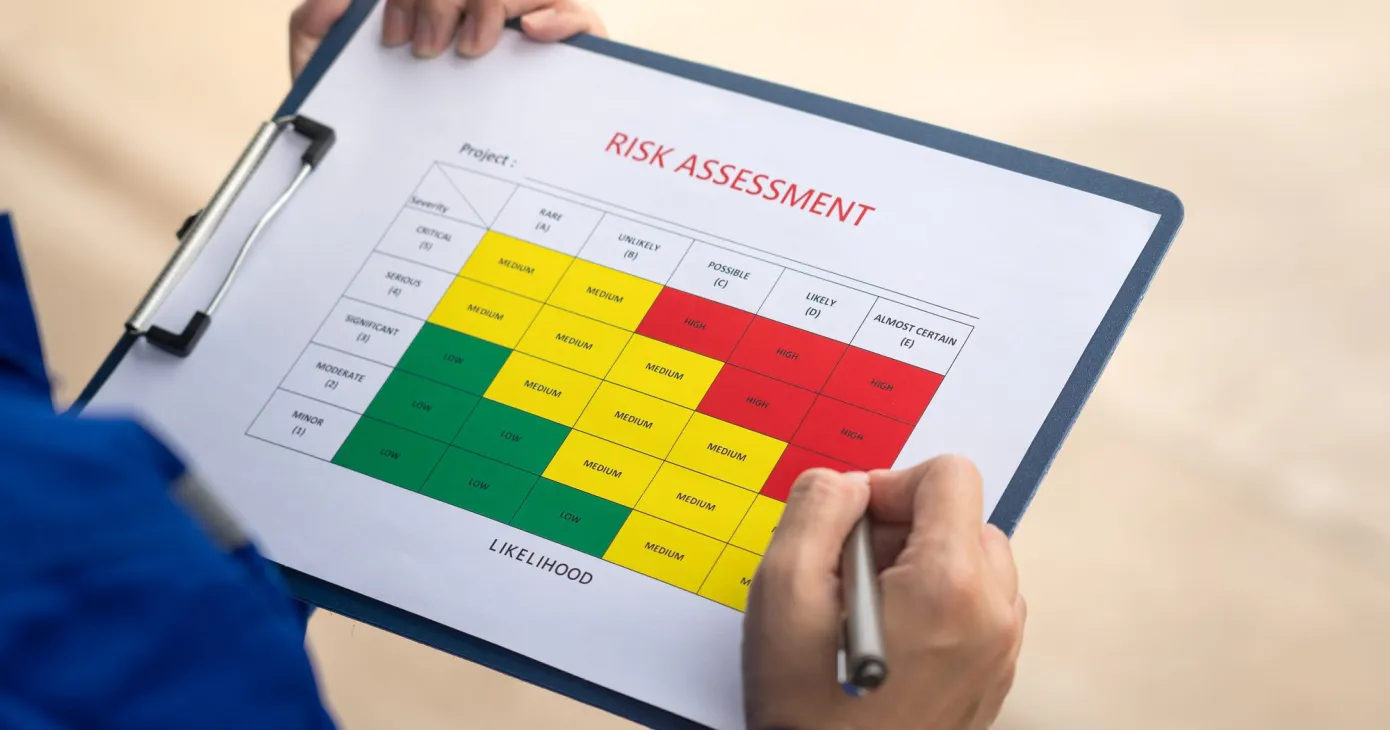
Le dispositif préventif, c’est avant tout un outil destiné à identifier les opérations sensibles, de sorte à permettre au praticien d’adapter son niveau de vigilance face à toute situation présentant un risque de blanchiment, qu’il soit faible, moyen ou élevé.
Si un tel risque devait se matérialiser dans un cabinet qui n’a pas mis en œuvre un dispositif préventif adapté à sa taille et à sa nature, la responsabilité de l’avocat sera engagée.
Le terme blanchiment évoque spontanément les trafics de drogue, d’armes, l’exploitation de la prostitution, et le praticien en droit familial pourrait penser que, par nature, son activité n’est pas concernée. Rien n’est plus faux. La liste des activités criminelles générant des fonds susceptibles de blanchiment est bien plus large et diversifiée : la fraude fiscale peut être considérée comme « grave » et la fraude sociale en fait partie, de sorte qu’en réalité presque tout le monde peut, à un moment ou l’autre, « faire du noir » et tenter d’utiliser l’argent sale pour financer des opérations qui ne le sont pas.
L’avocat familialiste est bel et bien exposé à un risque dans nombre de ses dossiers.
Il entre dans le champ d’application de la loi à chaque fois qu’il assiste son client dans le cadre d’une liquidation de régime matrimonial ou d’une succession impliquant la vente d’un bien immeuble ou d’une entreprise commerciale (article 5, 28°, a), i) de la loi).
Ainsi, l’avocat consulté pour ce qui n’était au départ qu’un « simple divorce » ne pourra pas faire l’économie des démarches visant à identifier son client, définir clairement la mission qui lui est confiée et documenter l’origine des fonds concernés par les opérations de liquidation.
Le recouvrement de parts contributives ou de pension alimentaire n’échappe pas davantage au champ d’application de la loi, qui s’applique également aux avocats assistant leur client dans la préparation ou la réalisation d’opérations concernant « la gestion de fonds, de titres ou d’actifs appartenant au client » (article 5, 28°, a), ii)).
Prenons un exemple. L’avocat obtient condamnation de l’ex-époux de sa cliente à des arriérés de parts contributives de l’ordre de 25 000 euros. L’ex-époux propose alors de verser immédiatement un montant de 20 000 euros pour solde de tout compte, pour autant qu’il ne soit pas déclaré par son ex-épouse, qui de ce fait échappera à l’impôt sur ces sommes. En effet, les arriérés de parts contributives sont taxables à un taux distinct dans le chef du crédirentier, soit le taux moyen afférent à l’ensemble des revenus perçus au cours de la période imposable (article 171, 6°, alinéa 3 du C.I.R. 92).
Ceci est clairement une proposition de fraude fiscale, que l’avocat ne pourra que déconseiller fermement à sa cliente, et à laquelle il ne participera pas.
La bonne question ici est évidemment celle de l’intérêt de la partie qui fait une telle proposition. S’il s’agit d’éviter un impôt à l’ex-épouse créancière d’aliments, il s’agit surtout, dans le chef du débiteur, de se priver du droit de déduire ces sommes de ses revenus imposables (déductibles au taux de 80 %).
Il est peu probable qu’un tel sacrifice soit motivé uniquement par l’envie de faire plaisir à l’ex-épouse : un soupçon de tentative de blanchiment d’argent sale paraît fondé.
Faut-il le déclarer ? Non, dès lors que l’information est obtenue dans le cadre d’une procédure en justice (article 53 de la loi).
Un dernier mot sur les dossiers hors champ d’application de la loi, telles les demandes de filiation ou les litiges en matière de garde d’enfants.
Le propre d’un dossier, c’est de vivre. Une mission peut en entraîner une autre, les circonstances de vie du client peuvent changer et l’assujettissement à la loi peut surgir en cours de route. Êtes-vous en mesure de l’identifier ?
Plus simplement encore, un client peut arriver un jour avec 3 500 euros en liquide qu’il souhaite remettre à votre secrétariat en apurement des honoraires facturés. Sait-on, au secrétariat, qu’il faut refuser ?
Seul un dispositif préventif sérieux, impliquant tous les membres du cabinet et permettant une vigilance continue, un état de veille permanent de nature à identifier tout risque nouveau et à maîtriser tout risque connu, permettra au familialiste de tenir le danger à distance.
Vous pouvez toujours adresser vos questions à blanchiment@avocats.be. Nous ferons le maximum pour y apporter une réponse claire dans les meilleurs délais. Rappelons que tous les documents proposés par la Commission anti-blanchiment pour vous faciliter la lutte anti-blanchiment se trouvent sur l’extranet d’AVOCATS.BE.


